


(versão ampliada de artigo publicado no Poder360 dia 29/08/26)
A dívida pública brasileira foi galgada ao cerne de debates nacionais, sobretudo em torno dos níveis agudos da taxa SELIC, de turbulências com valores e prazos dos títulos federais e de sua tendência a se aproximar a 100% do PIB[1]. A maior das dúvidas que se poderia lançar sobre a dívida pública passou a ser levantada aberta e explicitamente por alguns economistas do mercado financeiro nacional, em torno de sua futura liquidez e até da solvência. Daí, prescrevem como inevitável e inexorável o ajuste fiscal e, mais, que esse só vale se for via redução de despesas.
Das fraudes até falências de algumas das maiores empresas e instituições financeiras do país, pouco ou quase nada se fala, como se casos de polícia não fossem também de política. Quer dizer, até se registra que famílias estão demasiado endividadas, com destaque para as perdas com apostas (bets). Ainda assim, de analistas financeiros a editoriais, as pautas jornalísticas preferem concentrar seus receios e pavores no tamanho da dívida pública, nos seus gastos e renúncias, esquecendo ou menosprezando o que se passa com a dívida privada e a própria dívida total no Brasil.
Já que dívida desperta tanta atenção, ou mesmo preocupação, seria interessante avançar o debate para tratar de todas as dívidas. Aliás, essa é uma perspectiva defendida pela literatura internacional recente[2]: uma abordagem integrada sobre a sustentabilidade da dívida, abarcando os setores públicos e privados e como estes se inter-relacionam. Distinguir a composição e tendência setorial do endividamento — governo, famílias, empresas não financeiras e financeiras — é de inescapável relevância analítica. Cada setor tem restrições orçamentárias, fontes de financiamento, comportamentos e mecanismos de ajuste distintos. Uma economia cuja dívida esteja fortemente concentrada na do governo enfrenta problemas sensivelmente distintos de outra cujo processo de alavancagem esteja predominantemente localizado nas famílias e empresas.
Disso depreende-se que tal distinção se mostra essencial para a compreensão das dívidas públicas e privadas no pós-COVID, tanto no Brasil quanto internacionalmente. Essa distinção tornou-se particularmente relevante após a crise provocada pela pandemia. Esse choque deflagrado em 2020 ensejou em praticamente todas as economias nacionais uma forte combinação de contração da atividade econômica, aumento das necessidades de financiamento e adoção de políticas fiscais e monetárias extraordinárias. Por extensão, a dívida pública apresentou forte expansão em diversos países; ao mesmo tempo em que mecanismos de crédito, políticas de sustentação de renda e medidas de preservação das empresas também alteravam a trajetória do endividamento privado.
A questão que se coloca ultrapassa a mera constatação do incremento da dívida, mas se é possível verificar uma mudança na arquitetura do endividamento no referido período. No caso brasileiro essa reflexão adquire particular importância, uma vez que a dinâmica fiscal, condições de financiamento do Tesouro e o custo de carregamento da dívida têm constituído elementos centrais da discussão pública sobre a estabilidade macroeconômica.
É interessante olhar levantamentos e comparações internacionais sobre dívida total, em uma cena que se tornou cada vez mais complexo. O FMI passou a monitorar tais parâmetros, mas a fonte com dados mais antigos e atualizados é o do Institute of International Finance (IIF). Neste caso, entre 2019 e 2025, a dívida privada não financeira brasileira aumentou de 74,1 para 86,0% do PIB, ao passo que a dívida do governo geral passou de 88,5 para 92,4%[3]. Em outras palavras, a expansão observada no período recente foi predominantemente determinada pelo setor privado e não por uma elevação persistente da dívida pública.
É nesse contexto que emergem três questões que não têm adquirido a devida atenção do debate público (e mesmo especializado no Brasil), quais sejam: i) é possível verificar uma significativa mudança da estrutura brasileira de endividamento?; ii) a dívida das famílias e, especialmente, das empresas não financeiras cresceu mais rapidamente que a dívida governamental no pós-Covid?; e iii) como o nível atual de endividamento brasileiro se posiciona diante do observado entre os países emergentes? A despeito do elevado grau de complexidade que envolve essas questões inviabilizar um tratamento mais denso nessa breve nota, é possível, sim, encaminhar algumas inferências quanto aos seus aspectos gerais para o caso brasileiro.
Figura 1 - Brasil: Endividamento por Setor Institucional (2019-2025)

Fonte: IIF. Elaboração Própria
O contraste entre a trajetória do endividamento público e privado é central para compreender a transformação recente experimentada no nível de endividamento geral do país. Considerando-se 2019 como referência pré-pandemia, a dívida privada aumentou 11,9 p.p. do PIB em 2025, enquanto a dívida do governo geral aumentou 3,9 p.p. Deste modo, não se pode caracterizar o período simplesmente como uma nova fase de expansão generalizada da dívida pública brasileira. A evidência aponta para algo mais específico e menos intuitivo: no período pós-pandemia ocorreu uma recomposição do endividamento em direção ao setor privado. Disso resulta que, em 2019, a dívida pública era superior à privada em 14,4 p.p. do PIB, ao passo que em 2025 a dívida privada já encurtou a diferença para 6,4 p.p.
Ao observar a decomposição do passivo do setor privado não financeiro, a dívida das famílias correspondia a 30,4% do PIB em 2019 e atingiu a marca de 35,9% em 2025, sendo uma expansão de 5,5 p.p. Já a dívida das empresas não financeiras passou de 43,7% para 50,1% do PIB, o que denota um incremento da ordem de 6,4 p.p. Deste modo, em que pese o endividamento familiar tenha efetivamente aumentado mais proporcionalmente (18,1% versus 14,6%), a maior contribuição — e o maior patamar de endividamento — são oriundos das empresas, o que remete a um processo de elevada alavancagem empresarial.
Por um lado, a elevação do endividamento empresarial pode contribuir para a expansão do investimento e da capacidade produtiva — quando acompanhada por expectativas favoráveis de demanda e condições financeiras adequadas. Por outro, quando a expansão do passivo ocorre em ritmo superior ao crescimento da capacidade de geração de receitas, há uma tendência de recrudescimento da vulnerabilidade das empresas a choques de juros, câmbio, atividade econômica e refinanciamento.
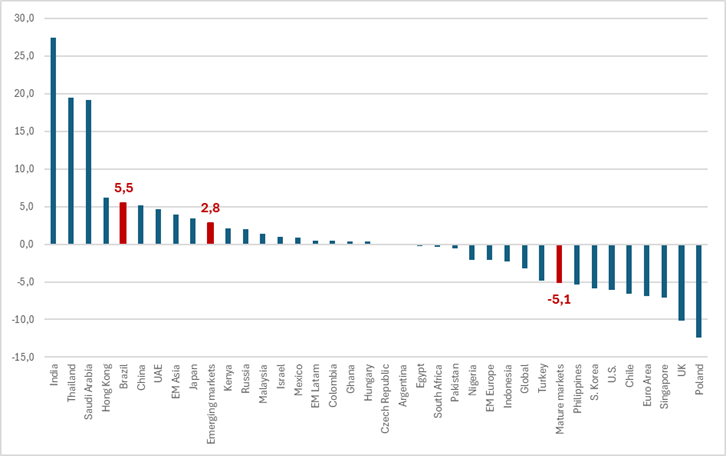
A comparação com a experiência internacional, incluindo economias avançadas e emergentes, é elucidativa. O contraste com os agregados é imediato: o conjunto dos emergentes registrou incremento de apenas 2,8 p.p. na dívida das famílias (de 40,1% para 42,9% do PIB), ao passo que as economias maduras promoveram efetiva desalavancagem, com recuo de 5,1 p.p. (de 72,3% para 67,2%).
Portanto, em que pese o patamar brasileiro permanecer inferior ao dos emergentes, a velocidade de sua expansão figura entre as mais elevadas da amostra. Convém acrescer que a análise comparada à América Latina emergente destaca ainda mais a aceleração do endividamento brasileiro, dado que naquele conjunto a dívida das famílias praticamente não se moveu, passando de 24,1% para 24,6% do PIB, de sorte que o Brasil, que em 2019 apresentava patamar superior em 6,3 p.p., encerra 2025 com uma diferença de 11,3 p.p.
Figura 2 - Evolução do Endividamento das Famílias, variação em % do PIB (2019-2025)
Fonte: IIF. Elaboração Própria.
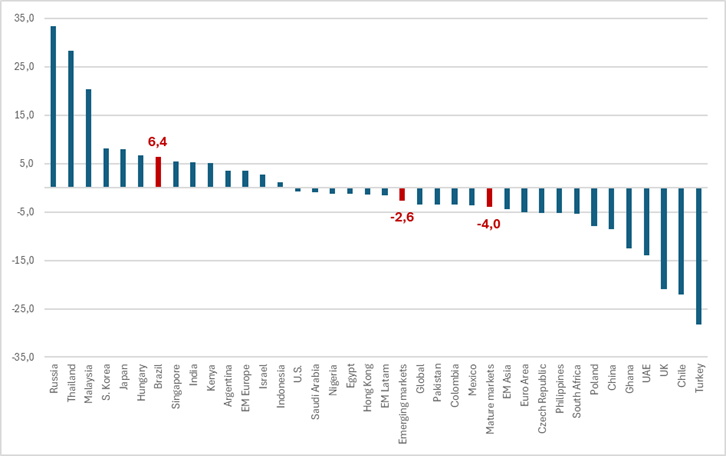
No tocante às empresas não financeiras, a posição relativa do Brasil mostra-se ainda mais destacada. O incremento de 6,4 p.p. do PIB entre o quarto trimestre de 2019 e o de 2025 situa o país entre as maiores expansões da amostra, superado apenas por Rússia, Tailândia, Malásia, Coreia do Sul, Japão e Hungria. O contraste com os agregados é eloquente: o conjunto dos emergentes reduziu sua dívida corporativa em 2,6 p.p. (de 91,9% para 89,3% do PIB) e as economias maduras em 4,0 p.p. (de 91,4% para 87,4%). Isto é, a alavancagem empresarial brasileira avançou justamente no período em que a maior parte das economias promovia o ajuste de seus balanços corporativos.
Figura 3 - Evolução do Endividamento das Empresas Não Financeiras, variação em % do PIB (2019 - 2025)
Fonte: IIF. Elaboração Própria
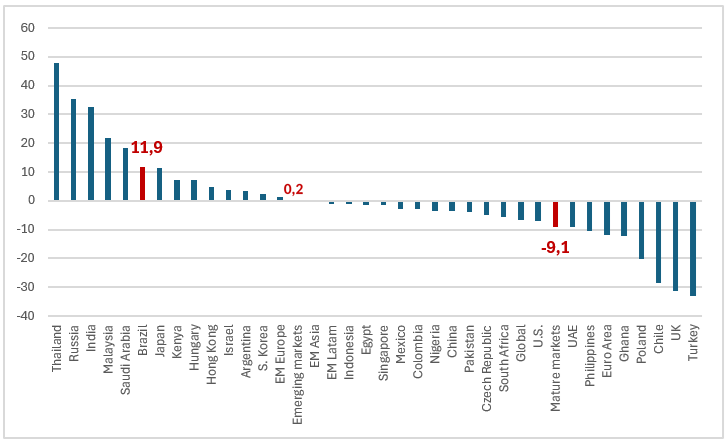
Consolidando famílias e empresas não financeiras, o setor privado brasileiro registrou incremento de 11,9 p.p. do PIB, movendo-se de 74,1% para 86,0% entre 2019 e 2025, o sexto maior avanço da amostra. Trata-se de movimento que se dá na contramão da tendência predominante: o agregado dos emergentes permaneceu praticamente estável, de 132,0% para 132,2% do PIB, enquanto as economias maduras reduziram sua alavancagem privada em 9,1 p.p., de 163,7% para 154,6%.
Figura 4 - Evolução do Endividamento do Setor Privado Não Financeiro, variação em % do PIB (2019-2025)
Fonte: IIF. Elaboração Própria
Disso resulta que, a despeito do patamar brasileiro permanecer substantivamente inferior ao dos emergentes (46,2 p.p. abaixo em 2025, ante 57,9 p.p. em 2019), o país configura um dos poucos casos em que a alavancagem privada se expandiu de forma expressiva num contexto de desalavancagem generalizada. Não se trata, portanto, de o Brasil haver simplesmente acompanhado um ciclo global de crédito, mas de um movimento de natureza idiossincrática, no qual a ampliação do passivo privado ocorreu em sentido oposto a média do restante das economias consideradas.
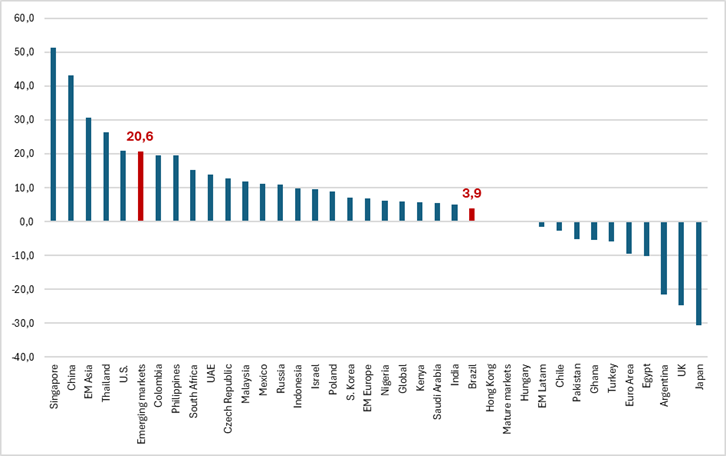
Movimento inverso se observa na dívida governamental. A média dos emergentes elevou-se de 52,7% para 73,3% do PIB entre 2019 e 2025 (expansão de 20,6 p.p.), ao passo que o Brasil avançou apenas 3,9 p.p. (88,5% para 92,4%). Disso decorre que, embora o país siga ostentando um dos maiores patamares de dívida pública do conjunto, o diferencial que o separava dos emergentes reduziu-se de 35,8 para 19,1 p.p. do PIB. Vale registrar, ademais, que no cotejo com o agregado global (94,8% do PIB em 2025) a dívida governamental brasileira já se encontra ligeiramente abaixo da média mundial.
Figura 5 - Evolução do Endividamento Público, variação em % do PIB (2019-2025)
Fonte: IIF. Elaboração Própria
Desse modo, a posição brasileira diante dos emergentes pode ser sumarizada da seguinte forma: em nível, o país continua a apresentar dívida pública superior e dívida privada inferior à média desse conjunto; em dinâmica, contudo, os sinais se invertem, uma vez que a dívida pública brasileira cresceu muito menos que a dos emergentes, ao passo que a dívida privada — especialmente a das empresas não financeiras — expandiu-se com rapidez invulgar. Portanto, a questão mais sensível a ser considerada na experiência brasileira não é o patamar da dívida privada em si, mas a velocidade de sua trajetória ascendente num momento em que o restante das economias, em média, caminhou em sentido oposto.
Figura 6 - Tabela Síntese: comparação do endividamento brasileiro com os pares internacionais, segmentado por setor institucional (2019-2025)

Fonte: IIF. Elaboração Própria
Somando-se dívida privada não financeira e dívida governamental, o Brasil passou de 162,6% do PIB em 2019 para 178,4% em 2025; considerado o total dos quatro setores institucionais, o movimento foi de 203,3% para 218,2% do PIB. É inegável, pois, a assertiva de que o endividamento agregado apresentou um salto em curto período — ainda que de magnitude próxima à observada no conjunto dos emergentes, que avançou de 219,7% para 235,2% do PIB —, mas é igualmente inescapável admitir que sua composição mudou consideravelmente, o que concorre para ensejar diferentes graus e formas de vulnerabilidade a depender de sua distribuição entre os setores.
É imperativo que os diagnósticos sobre o tema avancem no sentido de dar maior atenção tanto a dinâmica quanto às implicações provenientes da interação entre os balanços do setor público e do setor privado. A análise da estabilidade macrofinanceira brasileira exige, por conseguinte, considerar simultaneamente a capacidade de financiamento do governo, o grau de alavancagem das empresas e o comprometimento da renda das famílias com o serviço da dívida
Desde princípios do século XX, Keynes já alertava para casos em que a deterioração da confiança nos ativos privados pode elevar a preferência por liquidez e induzir uma recomposição dos portfólios em favor de ativos percebidos como mais seguros e líquidos. Para o caso brasileiro, este fenômeno pode se traduzir em uma tendência dos agentes a alocar seus ativos em moedas fortes devido a um aumento generalizado na percepção de risco, ocasionando pressões sobre a taxa de câmbio e, portanto, afetando a dinâmica inflacionária e de crescimento. Uma estrutura de dívidas cujas empresas e famílias acumulam maior volume de obrigações torna os canais privados de transmissão dos ciclos financeiros ainda mais importantes para a economia brasileira. Para que a dívida não se transforme em dúvida, a saúde do sistema bancário, a qualidade da carteira de crédito das empresas e a confiança dos credores deixam de ser questões setoriais e passam a ser determinantes.
É importante esclarecer que o aumento do endividamento privado e público não deve ser interpretado, a per se, como um fenômeno negativo. As dívidas decorrem da própria existência do crédito que para o desenvolvimento econômico se mostra fundamental para a acumulação, investimento e sustentação da atividade econômica. Sob diferentes tradições do pensamento econômico, ainda que com interpretações distintas acerca dos mecanismos envolvidos, o crédito constitui um elemento fundamental para viabilizar decisões de gasto e investimento que não poderiam ser realizadas exclusivamente a partir da renda corrente. Neste sentido, o processo de financial deepening constitui uma verdadeira dádiva para o desenvolvimento, desde que ocorra dentro dos devidos marcos macroprudenciais. Portanto, nada mais enganoso do que qualquer contraposição entre dívida pública e dívida privada ou mesmo entre dívida e desenvolvimento.
A rigor, o que efetivamente importa do ponto de vista macroeconômico e financeiro é a qualidade da expansão do crédito, as condições de refinanciamento e, precipuamente, sua relação com a capacidade de geração futura de renda. O grande problema é que, a julgar pelas notícias de dificuldades financeiras dos agentes privados, a taxa de juros em patamar real dos mais elevados da história – e por vários meses - deve estar jogando um papel deletério neste processo.
É nesse sentido que o reequilíbrio das dívidas brasileiras deve fazer parte de uma agenda de desenvolvimento, e não simplesmente de desalavancagem ou de restrição fiscal. A reestruturação do endividamento no Brasil deve ser interpretada como uma buscar por modificar a composição entre prazos e taxas de juros, de modo a reduzir o peso do serviço da dívida que recai sobre empresas, famílias e setor público, a fim de liberar recursos para consumo, investimento e expansão da capacidade produtiva
Em conclusão, tal panorama implica que os riscos associados ao ciclo de crédito, à alavancagem empresarial e ao comprometimento da renda das famílias tornam-se tão ou mais relevantes quanto a trajetória da dívida governamental, o que alude a assertiva de que a estabilidade macroeconômica brasileira dependerá cada vez mais da capacidade de monitorar e regular não apenas as contas públicas, mas também a dinâmica dos balanços do setor privado.
Talvez a simplicidade de uma política monetária que apenas monitora metas de inflação e política fiscal já não seja suficiente para dar conta de uma economia com a complexidade financeira da realidade brasileira. Por si só, dívida não é um problema, defeito ou erro, nem para setor público, nem para o privado. Dívida é sinônimo de crédito. Não há economia que cresça e se desenvolva sem crédito. O desafio agora é tornar dúvida em dádiva.
José Roberto Afonso: Economista e Contabilista. PhD em Economia, Pós-doutor em Administração Pública. Professor da pós-graduação do Instituto Brasiliense de Direito Público (IDP) e do Instituto Superior de Ciências Sociais e Políticas (ISCSP) da Universidade de Lisboa. Consultor econômico, fundador da FINANCE. Ex-superintendente do Banco Nacional de Desenvolvimento Econômico e Social (BNDES) e ex-assessor do Congresso Nacional Brasileiro.
Geraldo Biasoto: Economista. Graduado, Mestre e Doutor em Economia pelo Instituto de Economia da UNICAMP. Professor colaborador aposentado do Instituto de Economia da UNICAMP. Ex-secretário de Finanças de Campinas e ex-coordenador de política fiscal do Ministério da Economia. Ex-secretário de gestão de investimentos em saúde do Ministério da Saúde. Ex-diretor executivo da FUNDAP/SP e ex-vice-presidente da EMURB/SP
Édivo Almeida: Economista. Graduado em Ciências Econômicas pela Universidade Estadual do Sudoeste da Bahia (UESB), Mestre em Economia e Desenvolvimento pela UFSM, Doutor e Pós-doutor em Economia pelo Instituto de Economia da UNICAMP. Professor da Universidade Federal do Rio de Janeiro (UFRJ). Ex-professor da Universidade São Judas Tadeu e da pós-graduação da FUNCAMP.
Thomás Cordeiro: Economista. Bacharel em Ciências Econômicas pela Universidade Federal do Rio de Janeiro (UFRJ) e mestrando em Economia pela Universidad de Buenos Aires (UBA). Consultor da Finance Consultoria com foco em macroeconomia, finanças públicas e desenvolvimento econômico. Pesquisador nas áreas de política tributária e fiscal, federalismo, transformação digital e mercado de trabalho.
[1] Cabe registrar que a razão dívida/PIB não esgota a análise de sustentabilidade. Em que pese o elevado patamar brasileiro ante os emergentes, o país exibe reduzida dívida externa e baixa participação de não residentes na detenção de seus títulos. O que qualifica seu endividamento de modo substantivamente distinto a casos em que os passivos externos estão denominados em moeda forte, a exemplo de outros emergentes e o próprio Brasil em décadas passadas.
[2] Ver, por exemplo, Mbaye et al (2018): Bailing Out the People? When Private Debt Becomes Public (IMF wp 18/141); e Kose et al (2020): Can This Time Be Different? Policy Options in Times of Rising Debt (World Bank Policy Research wp 9178).
[3] Cabe aclarar a distinção do critério FMI - adotado pelo IIF - para o critério BACEN na contabilização da dívida bruta do governo geral, utilizado na divulgação dos dados oficiais brasileiros. O primeiro inclui no estoque da dívida todos os títulos em posse do Banco Central, enquanto o segundo somente inclui no cálculo de estoque os títulos vinculados a operações compromissadas. Esta diferença metodológica resulta em diferentes valores para o estoque total de dívida, não alterando a análise sobre tendência.


Muito bom artigo. Parabéns!